Las fábricas europeas de celdas crecen, pero no con suficiente rapidez
La UE quiere reducir su dependencia de las baterías importadas. Sin embargo, precisamente cuando está previsto que entren en vigor los nuevos requisitos de producción local, la producción europea de celdas aún podría ser claramente insuficiente.
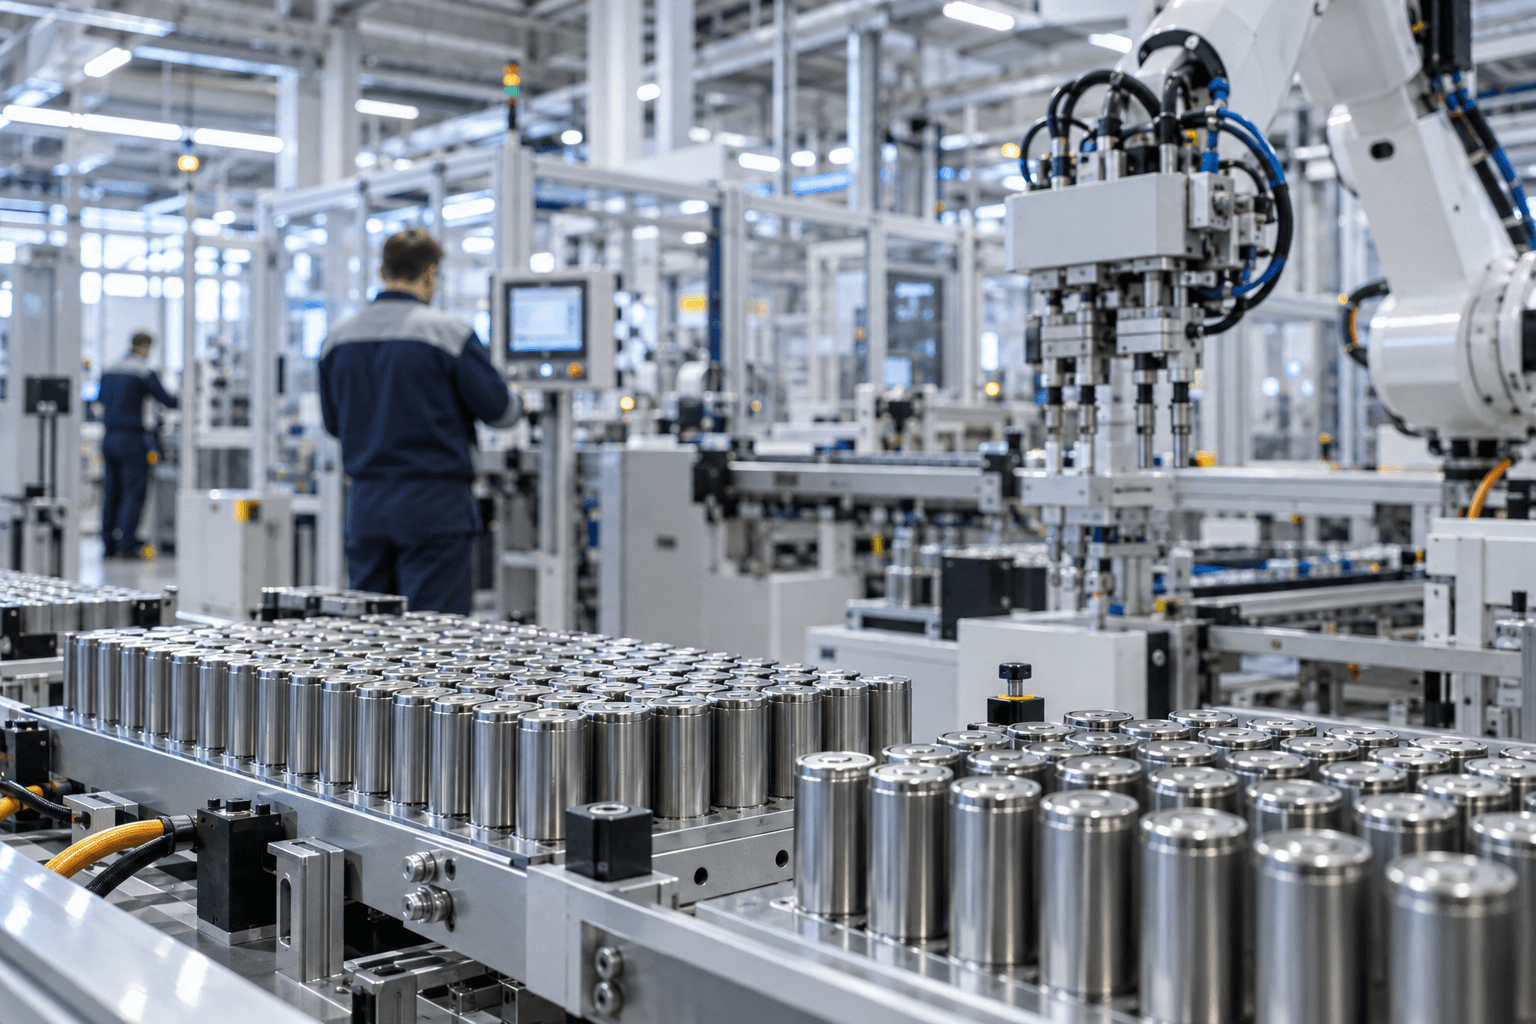
Un estudio elaborado por Mobility Global por encargo de la Asociación Europea de Fabricantes de Automóviles (ACEA) prevé que la oferta no será suficiente ni siquiera en un escenario de demanda moderada. Aunque la producción anual de celdas en Europa podría aumentar hasta 306 GWh en 2032, la demanda seguiría siendo superior.
Las normas previstas no supondrían una prohibición de vender vehículos con baterías importadas. La cuestión decisiva es qué modelos se considerarían suficientemente europeos para acceder a determinados incentivos y contratos públicos.
Estos son los requisitos que planea la UE
La base es la propuesta Ley de Aceleración Industrial. Su objetivo es ofrecer mayores incentivos para fabricar dentro de la UE productos de importancia estratégica y podría entrar en vigor en 2027 o 2028.
| Fecha | Requisito previsto para las baterías | Posible consecuencia |
|---|---|---|
| Unos seis meses después de la entrada en vigor | Tres componentes producidos en la UE, incluidas las celdas de la batería | Los modelos con baterías mayoritariamente importadas podrían incumplir los criterios para recibir incentivos |
| Tres años después | Cinco componentes europeos, entre ellos previsiblemente el sistema de gestión de la batería y el material activo del cátodo | Presión adicional sobre toda la cadena de suministro europea |
Si los requisitos se aplicaran en 2028, según el estudio, alrededor de tres millones de coches eléctricos podrían quedar excluidos de los programas de incentivos correspondientes únicamente por la falta de baterías europeas. Esto sería especialmente relevante porque el mercado europeo de coches eléctricos sigue creciendo y, con él, también la demanda de celdas.
La brecha es especialmente grande en los camiones eléctricos
La situación podría ser aún más complicada para los vehículos comerciales medianos y pesados. Para 2032, el estudio pronostica una demanda aproximadamente cuatro veces superior a la oferta europea disponible para este segmento.
La diferencia calculada asciende a 23 GWh. Los camiones eléctricos necesitan grandes paquetes de baterías, por lo que incluso un número relativamente reducido de vehículos adicionales influye considerablemente en la capacidad de producción de celdas necesaria.
La demanda de LFP choca con el enfoque europeo en NMC
El problema no se limita al volumen total. Muchas de las fábricas europeas anunciadas están orientadas principalmente a las celdas NMC, mientras que los fabricantes utilizan cada vez más baterías LFP en los coches eléctricos más asequibles.
Las celdas LFP no necesitan níquel ni cobalto en el material del cátodo y suelen ser más económicas. China mantiene hasta ahora una clara ventaja en este ámbito, como demuestra también el fuerte aumento de la cuota de LFP en el mercado chino de baterías.
Además, una elevada capacidad de fabricación anunciada no implica automáticamente una producción real igual de alta. La financiación, los permisos, la puesta en marcha técnica y el grado de utilización de las nuevas plantas siguen siendo importantes factores de incertidumbre. Los cuellos de botella en los materiales para cátodos y ánodos podrían limitar aún más la capacidad aprovechable.
Qué significan los requisitos para el mercado DACH
Alemania y Austria, como miembros de la UE, se verían afectadas directamente por las condiciones de los incentivos y las normas de contratación pública. Los fabricantes tendrían que decidir con mayor precisión qué modelos equipan con baterías europeas si no hay suficientes celdas para toda la producción.
Para los compradores, esto podría traducirse en menos variantes con derecho a incentivos o en precios más altos. Oferta limitada y demanda creciente al mismo tiempo → al principio, las celdas europeas tenderán a encarecerse en lugar de abaratarse. Suiza no se vería afectada directamente por las normas de incentivos de la UE, pero podría notar indirectamente los cambios de precios y una disponibilidad diferente de modelos.
Argumentos a favor de requisitos más estrictos
- Menor dependencia de cadenas de suministro asiáticas concretas
- Más inversiones, puestos de trabajo y conocimientos sobre baterías en Europa
- Rutas de suministro más cortas y mejor control de los estándares de producción
Dónde están los riesgos
- Unos requisitos introducidos demasiado rápido podrían encarecer los coches eléctricos asequibles
- La falta de capacidad para producir LFP no se ajusta a la demanda del segmento de acceso
- Los programas de incentivos podrían llegar a menos vehículos de los previstos políticamente
Las ayudas multimillonarias no resolverán por sí solas el problema
La UE ya está intentando tomar medidas. Está previsto que un nuevo mecanismo denominado Battery Booster Facility movilice hasta 1.500 millones de euros para impulsar la puesta en marcha de fábricas europeas de celdas.
No obstante, los resultados del estudio deben interpretarse teniendo en cuenta quién lo encargó. La ACEA representa a la industria automovilística europea y lleva tiempo advirtiendo contra unas obligaciones de producción local demasiado estrictas o prematuras. Esto no significa que los problemas fundamentales relativos a la química de las celdas, los costes y el suministro de materiales sean necesariamente incorrectos, pero las exigencias políticas derivadas de ellos están condicionadas por los intereses del sector.
La producción europea de baterías sigue teniendo sentido estratégico. Para que los requisitos no frenen la expansión del coche eléctrico, los plazos, las químicas de celdas disponibles y la capacidad de las fábricas que realmente estén operativas deben estar coordinados. Las cuotas políticas generan demanda, pero no sustituyen ni a unas plantas competitivas ni a unas cadenas de suministro fiables.