Se espera un menor crecimiento pese a la estabilidad de las ventas
Polestar rebaja sus expectativas para 2026. En lugar de un crecimiento del volumen de ventas de dos dígitos bajos, el fabricante prevé ahora un crecimiento porcentual de un solo dígito, entre bajo y medio. El motivo son los resultados del primer semestre, que no muestran caídas drásticas, pero tampoco una clara tendencia al alza.
Durante el primer semestre, las entregas minoristas —es decir, las ventas al por menor— alcanzaron los 30.423 coches eléctricos, un aumento del 0,4 % respecto al año anterior. Sin embargo, en el segundo trimestre se produjo un ligero descenso: los 17.296 vehículos representan una caída interanual del 4,0 %. Para una marca que en varios mercados depende en gran medida del leasing y las flotas, esto indica que el mercado presta actualmente más atención al precio y a las condiciones de compra que al crecimiento de la marca.
Márgenes bajo presión: competencia en precios, aranceles y baterías más caras
Los ingresos de Polestar perdieron impulso durante el primer semestre. Se situaron en 1.360 millones de dólares estadounidenses, un 4,4 % menos que en el mismo periodo del año anterior. Sin embargo, actualmente la rentabilidad es aún más importante que los ingresos: el margen bruto ajustado empeoró del -1,4 % al -8,5 %.
Entre los factores que lastran los resultados, Polestar menciona la presión sobre los precios, los costes derivados de las garantías de valor residual y los gastos relacionados con la reestructuración en Estados Unidos. Además, disminuyeron los ingresos procedentes de los créditos de CO₂. Por el lado de los costes, se sumaron aranceles más elevados y el encarecimiento de las materias primas, incluidas expresamente las destinadas a las baterías. En la práctica, esto significa que, aunque las ventas se mantengan relativamente estables, la rentabilidad por vehículo puede deteriorarse rápidamente si coinciden descuentos, condiciones de financiación menos favorables y mayores costes externos.
La pérdida operativa disminuye, pero el EBITDA ajustado empeora
La pérdida operativa declarada descendió a 629 millones de dólares estadounidenses durante el primer semestre, frente a los 1.096 millones de dólares estadounidenses del año anterior. Sin embargo, la comparación está distorsionada porque el primer semestre de 2025 incluyó correcciones de valor por 724 millones de dólares estadounidenses.
Por ello, las cifras ajustadas resultan menos favorables: la pérdida de EBITDA ajustado aumentó de 302 a 521 millones de dólares estadounidenses. Aunque la pérdida neta disminuyó de 1.193 a 842 millones de dólares estadounidenses, la cuestión central sigue siendo la misma: Polestar debe estabilizar sus márgenes, no limitarse a mejorar sus indicadores de balance.
Salida del mercado estadounidense de vehículos nuevos a partir del año modelo 2027
Una medida drástica es la salida anunciada del mercado estadounidense de vehículos nuevos. El motivo es que el Departamento de Comercio de Estados Unidos no concedió a Polestar la autorización exigida por las normas sobre vehículos conectados para vender automóviles a partir del año modelo 2027. Polestar cifra en unos 130 millones de dólares estadounidenses los ajustes negativos derivados de esta decisión durante el primer semestre.
En Estados Unidos seguirán vendiéndose vehículos de años modelo anteriores hasta agotar las existencias. Después, la marca pretende centrarse allí principalmente en la atención a los clientes actuales. Para Alemania, Austria y Suiza —la denominada región DACH—, esto es sobre todo una señal de hasta qué punto la regulación y el acceso al mercado pueden afectar incluso a fabricantes consolidados, aunque sus productos ya formen parte de la oferta generalista desde el punto de vista tecnológico.
Liquidez y medidas de capital: Polestar estabiliza sus fundamentos
A 30 de junio, Polestar declaró 888 millones de dólares estadounidenses en efectivo y activos líquidos. Al mismo tiempo, durante el primer semestre captó 700 millones de dólares estadounidenses en nuevo capital. Además, se convirtieron en capital aproximadamente 640 millones de dólares estadounidenses en préstamos de Geely Sweden y Volvo Cars.
Al igual que Volvo, Polestar forma parte del grupo Geely. Aunque en la práctica esto no supone un respaldo ilimitado, puede representar un importante factor de estabilidad en una fase de elevadas inversiones y mercados volátiles.
Gama de modelos y producción centrada en Europa
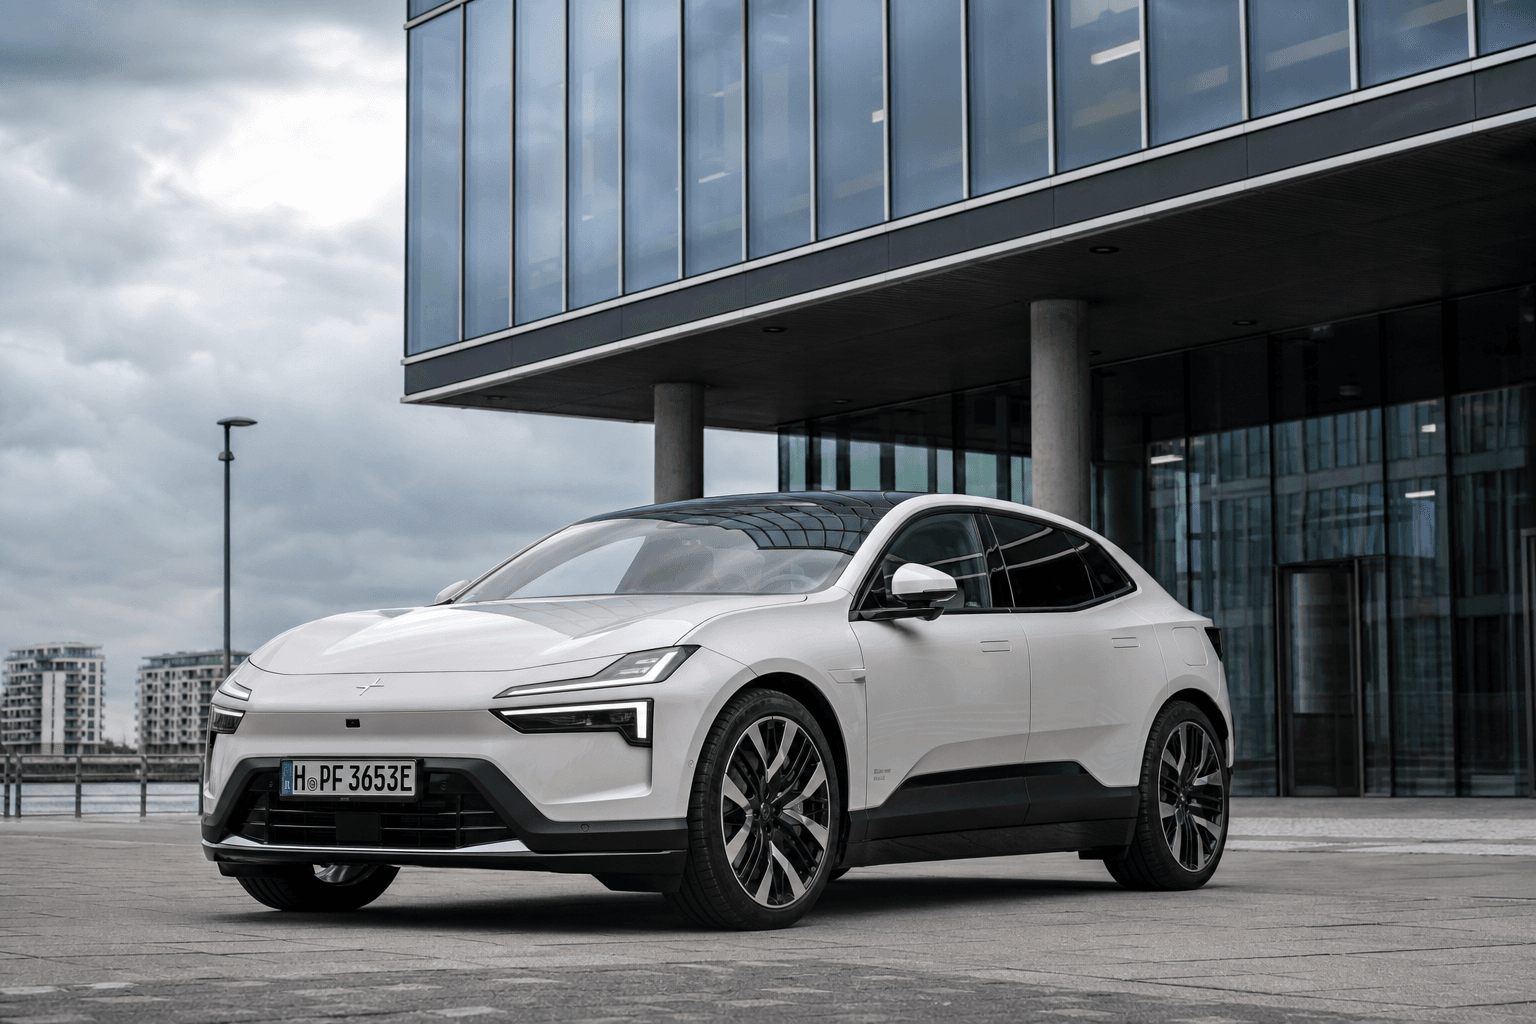
Actualmente, la gama incluye cinco modelos: Polestar 2, Polestar 3, Polestar 4 y Polestar 5. También se han anunciado otros vehículos, entre ellos un sucesor del Polestar 2 cuyo lanzamiento está previsto para 2027, el SUV compacto Polestar 7 (2028) y el roadster Polestar 6.
Actualmente, la producción se realiza en Norteamérica y Asia, aunque a largo plazo se pretende diversificar más la fabricación. El Polestar 7 se producirá en Europa. Esto también es relevante para los compradores de Alemania, Austria y Suiza: una mayor proporción de producción europea podría reducir a medio plazo los riesgos para las cadenas de suministro y los derivados de los aranceles, sobre todo en un entorno en el que los conflictos comerciales pueden alterar rápidamente los cálculos financieros.
Análisis: qué significa para el mercado
A primera vista, la rebaja de las previsiones parece un retroceso, pero en el panorama actual del coche eléctrico también refleja realismo. Muchos fabricantes afrontan simultáneamente una competencia basada en descuentos, costes de financiación, problemas relacionados con el valor residual y condicionantes políticos. El hecho de que Polestar ajuste ahora sus previsiones ofrece una base de planificación más clara que unas perspectivas excesivamente optimistas.
Quienes estén interesados en la marca pueden empezar a conocer sus modelos actuales a través del Polestar 2 y el Polestar 3. Y quienes se pregunten hasta qué punto la autonomía y la eficiencia influyen realmente en el uso diario encontrarán datos y estrategias útiles en nuestra guía sobre la ansiedad por la autonomía de los coches eléctricos.