Los camiones de hidrógeno europeos quieren salir de su nicho
Varios pesos pesados de la fabricación de vehículos, la industria de componentes y el sector energético están coordinando sus planes para el transporte pesado por carretera con hidrógeno. Entre los participantes se encuentran Daimler Truck, Volvo Group, Toyota, Bosch, Air Liquide y TotalEnergies. Alemania será el primer gran mercado de implantación.
El objetivo es crear un ecosistema sólido de aquí a 2030. Esto incluye camiones disponibles, hidrógeno producido con energías renovables, estaciones de repostaje de alta capacidad y modelos de negocio que funcionen en el día a día de las empresas de transporte. Sin ayudas coordinadas a escala nacional y europea, las empresas consideran poco realista lograr una rápida expansión.
Un camión de hidrógeno por sí solo no crea un mercado. El vehículo, el suministro de combustible, la estación de repostaje y los costes operativos deben funcionar al mismo tiempo.
Daimler Truck planea fabricar 100 camiones de pila de combustible
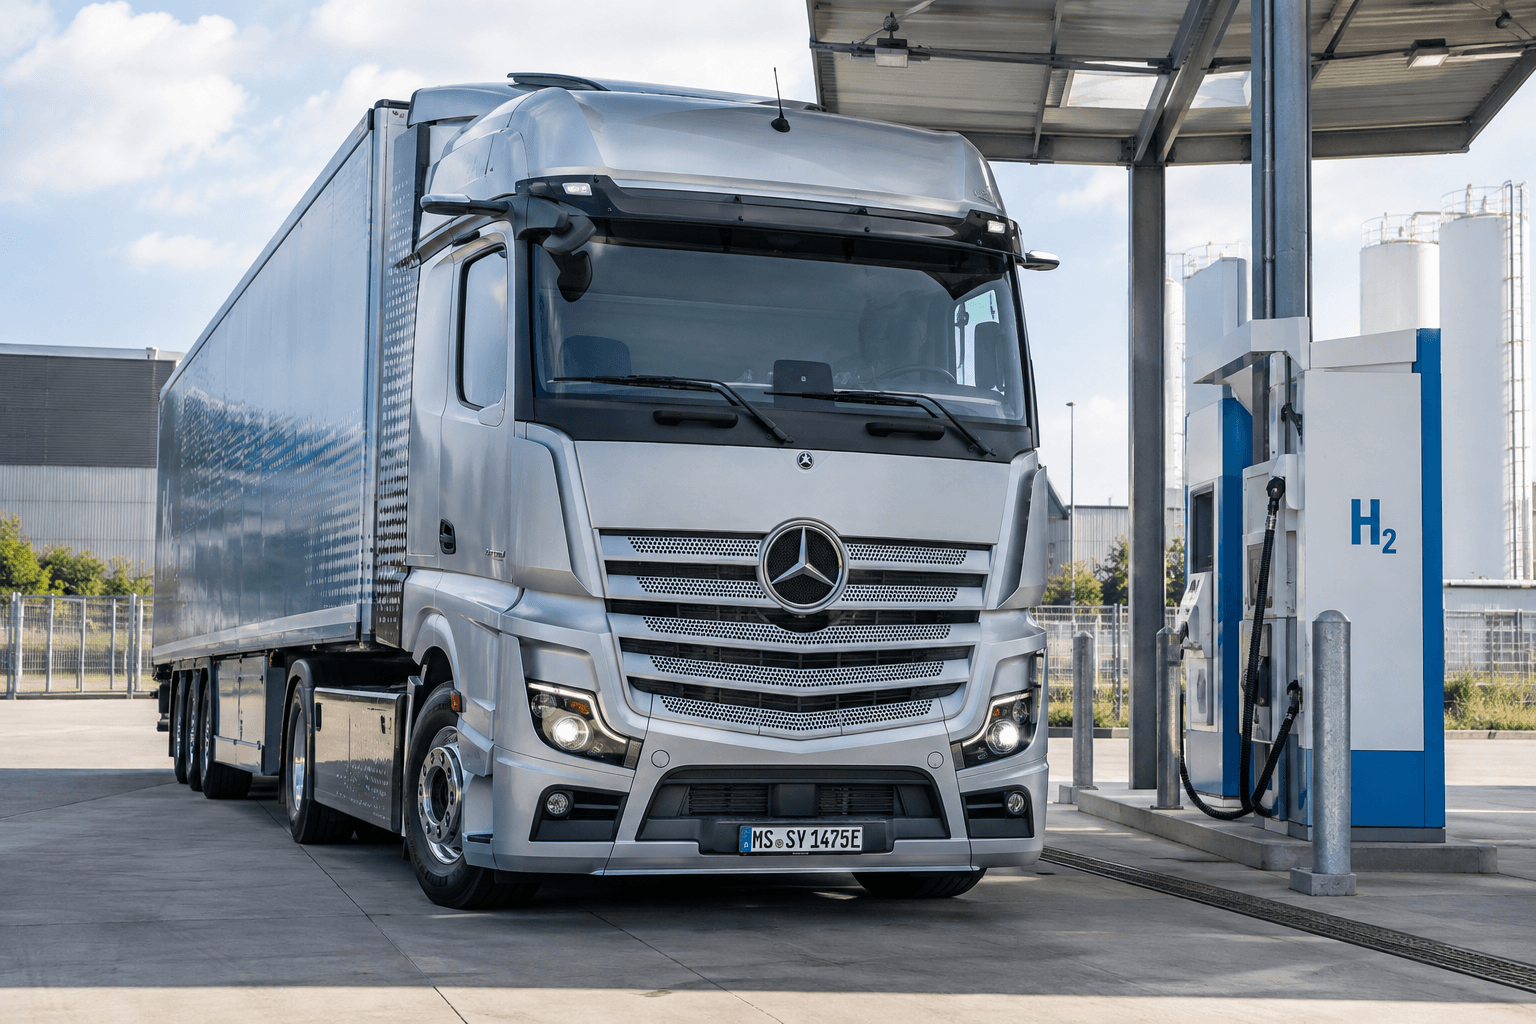
Daimler Truck destaca los casi 600.000 km que sus clientes ya han recorrido con camiones de pila de combustible en condiciones reales. A partir de finales de 2026, una serie limitada de 100 vehículos de próxima generación comenzará a operar en flotas de clientes. De aquí al final de la década, el fabricante quiere invertir varios cientos de millones de euros en camiones de hidrógeno.
Paralelamente, Daimler Truck prepara para su lanzamiento comercial vehículos industriales pesados con motores de combustión de hidrógeno. Volvo también trabaja tanto en pilas de combustible como en motores de hidrógeno y prevé ofrecer los vehículos correspondientes de aquí a 2030. Toyota aporta sus conocimientos sobre pilas de combustible, mientras que Bosch suministra componentes para los vehículos y el repostaje.
Dos vías tecnológicas para el hidrógeno
| Enfoque | Principio de funcionamiento | Ventaja | Desafío |
|---|---|---|---|
| Pila de combustible | Genera electricidad para un sistema de propulsión eléctrico | Sin emisiones de CO2 del sistema de propulsión y funcionamiento localmente más silencioso | Costes elevados del sistema y un suministro de hidrógeno complejo |
| Motor de hidrógeno | Quema hidrógeno en un motor adaptado | Utiliza una tecnología de motores conocida y los conocimientos de producción existentes | Menor eficiencia y necesidad de seguir tratando los gases de escape |
Para los operadores de flotas, la tecnología de propulsión no es el único factor decisivo. La disponibilidad, la carga útil, el tiempo de repostaje, el mantenimiento y el precio del hidrógeno determinan si un vehículo puede resultar rentable frente a los camiones diésel y eléctricos de batería.
Las estaciones deberán abastecer hasta 100 camiones diarios
En el ámbito de la infraestructura, se pretende ampliar las cadenas de suministro de hidrógeno gaseoso y líquido. El hidrógeno líquido ofrece una mayor densidad energética por volumen, pero requiere una refrigeración compleja e instalaciones especiales. Por ello, ambas formas de almacenamiento necesitan su propia logística y una tecnología de repostaje adecuada.
Está prevista la construcción de estaciones capaces de repostar hasta 100 camiones pesados al día. Esta capacidad es importante, ya que una estación convencional de hidrógeno para turismos no basta para flotas logísticas con un uso intensivo. Alto volumen de suministro → mejor aprovechamiento de la costosa infraestructura y costes potencialmente más bajos por kilogramo de hidrógeno.
El suministro deberá utilizar, en la medida de lo posible, hidrógeno producido con energías renovables. La normativa europea RED III, la tercera Directiva sobre fuentes de energía renovables, puede generar demanda adicional, siempre que las reglas nacionales para contabilizar los combustibles renovables se apliquen de forma clara y uniforme.
Tres factores de coste decidirán el éxito
Para que los camiones de hidrógeno sean económicamente competitivos frente a los diésel, la alianza se centra en tres factores clave:
- Precios más bajos de los vehículos gracias al aumento de los volúmenes de producción y a ayudas de duración limitada
- Hidrógeno más barato mediante mayores volúmenes de producción, cadenas de suministro más eficientes y cuotas fiables
- Ventajas operativas mediante incentivos en los peajes y una mayor consideración de las emisiones de CO2 evitadas
Según fuentes de la industria, un anterior programa alemán de ayudas recibió muchas más solicitudes de las que podía atender. Se solicitaron más de 70 estaciones de repostaje de alta capacidad y 800 vehículos industriales pesados. Esto todavía no demuestra que exista un mercado de masas viable, pero sí revela un interés concreto por parte de las empresas logísticas, siempre que se amortigüen los riesgos de inversión.
Alemania es el punto de partida, pero Europa debe seguir su ejemplo
El transporte pesado rara vez termina en las fronteras nacionales. Por tanto, unos pocos grupos de estaciones de repostaje en Alemania no son suficientes si los camiones circulan habitualmente por Austria, Suiza, Francia o los países del Benelux. Son esenciales corredores continuos con tecnología compatible, un suministro fiable y precios transparentes.
El Reglamento europeo AFIR, relativo a la infraestructura para los combustibles alternativos, establece el marco político. La industria también reclama programas de ayudas coordinados para vehículos y estaciones de repostaje, así como un reparto conjunto de los riesgos asociados a la producción, licuefacción, transporte y uso del hidrógeno.
El hidrógeno complementa a los camiones eléctricos de batería, pero no los sustituye
La iniciativa no demuestra que el hidrógeno vaya a imponerse automáticamente en todo el transporte de mercancías por carretera. La carga directa es más eficiente desde el punto de vista energético, por lo que los camiones eléctricos de batería pueden tener ventaja en rutas previsibles y cuando se dispone de suficiente tiempo de recarga.
El hidrógeno sigue siendo especialmente interesante cuando los elevados recorridos diarios, los tiempos de parada breves o los requisitos específicos de carga útil dificultan otras soluciones. Que de aquí a 2030 surja un mercado relevante dependerá menos de nuevos prototipos que del coste del hidrógeno renovable y de la ampliación real de la red de estaciones de repostaje.